El retraso de la reestructuración complica el plan de Duro Felguera para 2026
La compañía admite que su viabilidad depende de unos hitos que "a fecha de hoy no pueden asegurarse", aunque estima un punto de inflexión en 2027
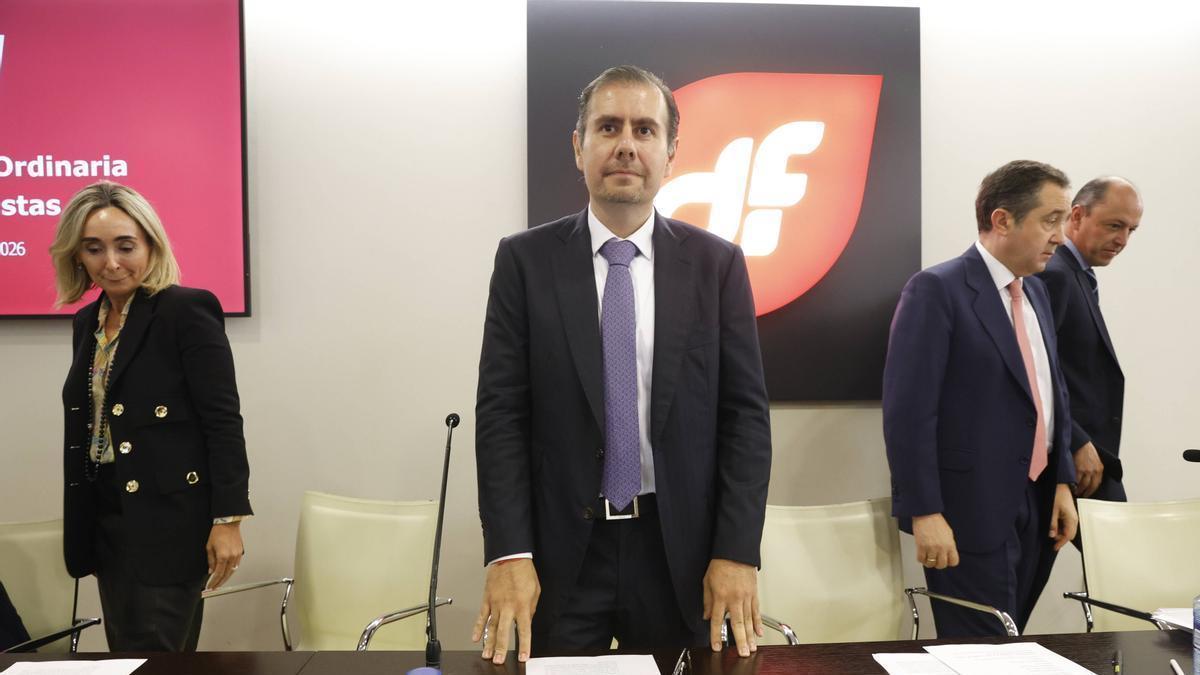
En el centro, el presidente de Duro Felguera, Eduardo Espinosa. / Ángel González / LNE
 Añádenos en Google

Duro Felguera admite que el «retraso» de su plan de reestructuración –avalado definitivamente por el juez el pasado 15 de junio– impedirá que se cumplan «de forma íntegra» sus previsiones de negocio para el actual ejercicio 2026. La centenaria empresa lo reconoce explícitamente en el folleto de admisión de las nuevas acciones que resultan de la inyección de capital de 10 millones de euros por parte del grupo mexicano Prodi, y que el pasado 31 de julio Duro remitió a la Comisión Nacional del Mercado de Valores (CNMV). Esa capitalización hará que Prodi controle el 80,45% de la compañía asturiana.
Duro se acogió al preconcurso de acreedores en diciembre de 2024, tras lo cual inició un arduo período de casi un año en el que sus accionistas de control (los grupos mexicanos Prodi y Mota-Engil México, de los cuales ahora solo queda el primero) se embarcaron en un proceso para reestructurar financiera y corporativamente la empresa y evitar la quiebra.
El juez titular de lo Mercantil nº3 de Gijón, Rafael Abril, aprobó tres prórrogas del preconcurso solicitadas por Duro, hasta que denegó la cuarta el 2 de octubre de 2025. El día 21 de ese mes, la empresa presentó su plan, y no fue hasta el pasado 16 de junio cuando Abril lo homologó definitivamente, autorizando una reordenación que, entre otros aspectos, ha permitido a la compañía librarse de una deuda de unos 1.000 millones de euros.
En el folleto de la CNMV, Duro sostiene que todo ese proceso (de un año y medio de duración en total) le pasará factura, al menos, en el corto plazo, dado que «los efectos del plan de reestructuración, inicialmente previstos para el ejercicio 2025, se han materializado finalmente en el ejercicio 2026». La empresa añade que «durante 2026 todavía coexistirán determinados costes de transición y reorganización, así como un nivel de actividad aún en fase de consolidación, por lo que la rentabilidad operativa será todavía limitada en algunas líneas de negocio».
En concreto, el documento precisa que, «teniendo en cuenta que a 30 de junio de 2026 el importe neto de cifra de negocios se sitúa en 31 millones de euros, en línea con las previsiones del plan de viabilidad a dicha fecha, el Grupo considera que es posible que no se alcance el volumen de importe neto de cifras de negocio previsto para el ejercicio 2026 de 119 millones, al no estar los nuevos proyectos tan avanzados en ejecución a cierre del ejercicio como estaba previsto, con el consiguiente impacto en el ‘ebitda’».
Con todo, Duro asegura que se trata de una cuestión «exclusivamente temporal, que supondrá el traslado del ‘ebitda’y cifra de ventas de 2026 a 2027», por lo que mantiene «vigentes» las previsiones para el periodo comprendido entre 2027 y 2035.
Asimismo, el documento recuerda que, si bien para 2026 se estimaba una cifra de contratación de 362 millones, a fecha de la elaboración del folleto dicha contratación «es aún inferior a las cifras previstas debido a la reciente homologación». Aun así, la empresa «no descarta» alcanzar el mencionado objetivo.
El documento también indica que los ingresos de la compañía «reflejarán inicialmente el decalaje natural existente entre la contratación de nuevos proyectos y su conversión efectiva en facturación», razón por la cual «aunque en 2026 ya se espera una recuperación significativa de la actividad comercial, el impacto pleno sobre ingresos se materializará principalmente a partir de 2027».
Será ese año 2027 cuando, según las previsiones de Duro, la firma asturiana estima «recuperar niveles sostenibles de rentabilidad neta, apoyados en el incremento de ingresos recurrentes, la normalización de márgenes, la reducción de costes financieros, la optimización de la estructura operativa, y la estabilización del negocio tras la homologación del plan de reestructuración».
Entre 2029 y 2035 tendrá lugar lo que la empresa califica como la «fase madura» del plan de viabilidad. En ese periodo, Duro prevé «mantener una evolución positiva y sostenida del resultado neto, compatible con la generación de tesorería necesaria para atender el calendario de amortización de deuda y financiar el crecimiento futuro del negocio».
En efecto, uno de los retos de Duro en los próximos años será la devolución de los 120 millones de euros de la Sociedad Estatal de Participaciones Industriales (SEPI), aunque el plan ha rebajado sus tipos de interés y aplazado su entrega a 2035. Por el contrario, el plan no contempla la devolución de los 6 millones de euros aportados por el Gobierno de Asturias.
Con todo, Duro reconoce que el «éxito» de su reestructuración «depende del cumplimiento de determinados hitos y supuestos cuya consecución, a la fecha presente, no puede asegurarse». Según la empresa, ese cumplimiento «está condicionado por la concurrencia de diversos riesgos relevantes, tanto internos como externos, entre los que se incluyen la evolución del mercado, el entorno competitivo, la disponibilidad de avales y financiación, la correcta ejecución de los proyectos y la adecuada gestión de los riesgos operativos y legales».
Suscríbete para seguir leyendo
- Conmoción en Degaña: mueren al volcar su coche dos jóvenes de 23 años que acababan de estar en las fiestas de la Santina en Cerredo
- Venden por diez millones de euros un castillo emblemático de Asturias, con una vivienda principal que tiene 24 habitaciones, doce baños y su propio embarcadero
- Hasta cuatro estafados en Asturias por venta de vehículos: un grupo de bilbaínos se lleva los coches, pero no hace efectivas las transferencias y falsifica los papeles para revenderlos
- Conmoción en El Fontán de Oviedo por la muerte de un conocido florista de 48 años que perdió la vida en un accidente de moto en Quirós
- La desgracia se ceba con Cerredo tras la muerte de dos jóvenes en un accidente de tráfico: 'Es muy duro
- Barbón cambiará la misa en Covadonga por un santuario en el Occidente para el Día de Asturias
- El Ministerio fija en un informe preliminar que la única mina de carbón en actividad en Asturias debe devolver más de 30 millones en ayudas
- EN DIRECTO: manifestación de apoyo a Ceuta en varios puntos de Asturias