El valor bursátil de Arcelor escala a los 50.000 millones con la protección del acero europeo
La expectativa de que la empresa de los Mittal sea la principal beneficiaria de las nuevas medidas de defensa comercial de la UE propicia que la cotización se haya disparado el 126% en un año
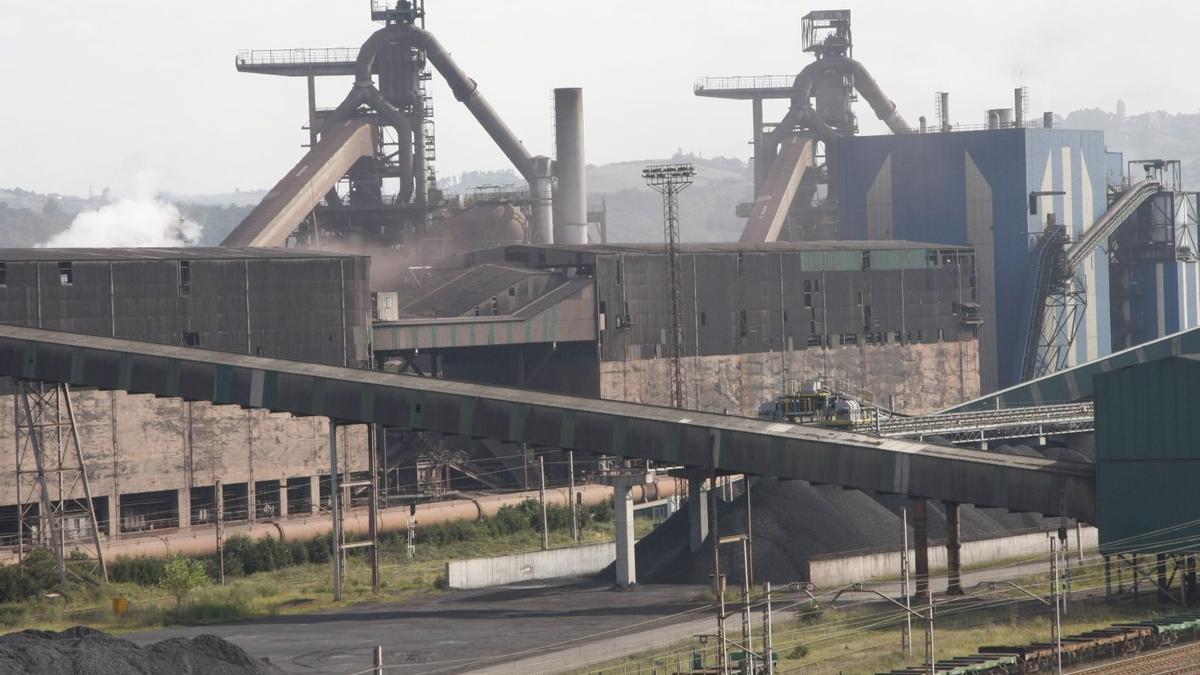
Los hornos altos de ArcelorMittal en Gijón. / Marcos León
 Añádenos en Google

El mercado bursátil, al que se atribuyen capacidades anticipatorias sobre el devenir de la economía real, augura buenos tiempos para ArcelorMittal. Las acciones del coloso siderúrgico más que han duplicado su cotización en el último año (subida del 126% en doce meses) y en lo que va de 2026 protagonizan un ascenso (65%) sólo superado en el Ibex 35 español por Repsol, favorecida por la escalada de los precios internacionales del petróleo y del gas natural. Detrás de ese comportamiento de Arcelor asoma, entre otros argumentos, la convicción de los inversores de que el giro proteccionista de la Unión Europea (UE) en favor de las producciones domésticas de acero impulsará a corto, medio y largo plazo la actividad de la compañía y su rentabilidad.
El sobresaliente desempeño de la empresa de la familia Mittal en el parqué tiene un número redondo: la capitalización bursátil de Arcelor (valor virtual agregado del 100% de las acciones) superó este mes de agosto los 50.000 millones de euros, algo inédito en quince años. Desde que en 2016 la cotización tocara fondo (en un contexto de sobreproducción global de acero y hundimiento de los precios), la capitalización del grupo estuvo hasta 2025 dentro de una horquilla de entre 16.000 y 30.000 millones (a precios corrientes, sin considerar la inflación).
En la primavera de ese último año comenzó un "rally" (subida intensa y sostenida, según la jerga de los inversores) que, en opinión generalizada de las casas de análisis, ha sido paralelo a los pasos de las instituciones europeas para armar una defensa comercial efectiva del acero comunitario frente a la presión creciente de las importaciones, que en 2025 alcanzaron una cuota de mercado récord del 30%.
La combinación de años de demanda débil y de la invasión de acero barato de procedencia extracomunitaria –fabricado bajo reglas ambientales y laborales más laxas que las europeas, con precios energéticos más bajos y a menudo también con el apoyo de subsidios públicos en los países de procedencia– pusieron a la industria siderúrgica de la UE al borde del abismo y forzaron el viraje proteccionista de la UE. Se ha consumado por dos vías este año: la vigencia desde el 1 de enero del Mecanismo de Ajuste en Frontera por Carbono (CBAM), que penaliza la entrada de acero con alta huella de carbono (no sujeto en origen a disciplinas como el comercio de emisiones de la Unión), y el endurecimiento, desde el pasado 1 de julio, de las barreras comerciales.
En esa última fecha comenzó a aplicarse un esquema de salvaguarda que reduce drásticamente (un 47%) el contingente de importaciones libres de aranceles (un máximo de 18,34 millones de toneladas al año) y eleva al 50% las tasas aplicables cuando se supera ese límite. Los analistas y el propio sector han pronosticado que tales medidas favorecerán un despegue de las producciones europeas que beneficiará de manera singular a ArcelorMittal, que lidera el mercado europeo con una cuota del 30%. Europa tiene además un peso muy relevante (también en torno al 30%) en el ebitda de la compañía, indicador que mide su capacidad para generar beneficios.
Las expectativas de un giro en el negocio europeo del acero que ya reflejan otros datos (el precio medio del acero laminado en caliente ha subido más del 20% desde 2025 en Europa) explican en buena parte la expansión de ArcelorMittal en Bolsa. Hay más razones, a decir de los expertos: la buena marcha del negocio en India, el rendimiento esperado de las nuevas inversiones, los efectos benéficos de la deriva proteccionista en mercados distintos al europeo donde la compañía tiene presencia fabril…Podría decirse que el neonacionalismo económico sienta bien a la cotización del imperio de los Mittal.
Suscríbete para seguir leyendo
- Conmoción en Degaña: mueren al volcar su coche dos jóvenes de 23 años que acababan de estar en las fiestas de la Santina en Cerredo
- Hasta cuatro estafados en Asturias por venta de vehículos: un grupo de bilbaínos se lleva los coches, pero no hace efectivas las transferencias y falsifica los papeles para revenderlos
- Conmoción en El Fontán de Oviedo por la muerte de un conocido florista de 48 años que perdió la vida en un accidente de moto en Quirós
- La desgracia se ceba con Cerredo tras la muerte de dos jóvenes en un accidente de tráfico: 'Es muy duro
- Barbón cambiará la misa en Covadonga por un santuario en el Occidente para el Día de Asturias
- Trasladan de la cárcel de Asturias a la de Córdoba por seguridad a un miembro de 'La Santa', la banda de narcos tras el ajuste de cuentas de Llanera
- Bruselas admite a trámite la denuncia contra España por la marginación de la red ferroviaria asturiana
- Dos montañeros, colgados al enredarse las cuerdas cuando escalaban una pared en el Cares