China, primer proveedor de España
España se consolida como el gran mercado europeo del coche chino, con una cuota del 20% entre los particulares
Más de 30 marcas chinas compiten ya en España y su siguiente objetivo es trasladar parte de la producción y de la cadena de valor a nuestro país
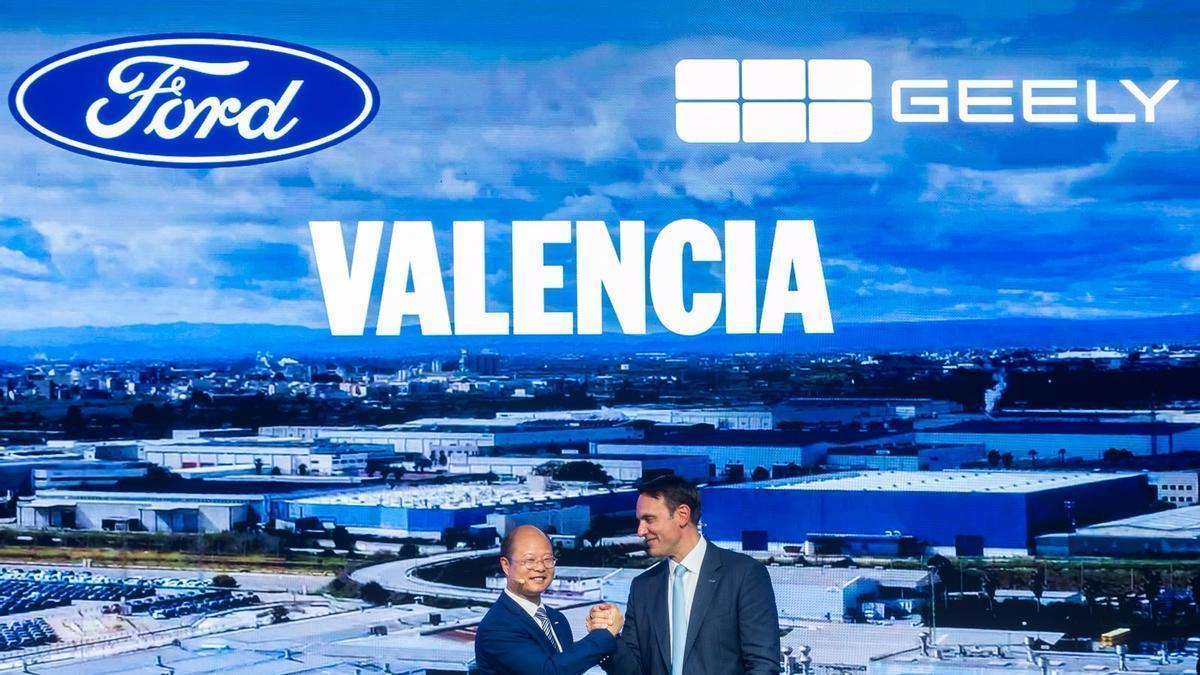
Ford y Geely compartirán la propiedad de la factoría de Almussafes y producirán cinco modelos en 2028 / Germán Caballero
 Añádenos en Google
Los coches chinos han conquistado las calles y carreteras de España. Las más de 30 marcas controladas por grupos chinos que operan en España vendieron cerca de 94.000 vehículos en el primer semestre de 2026, el 12,3% de la cuota de mercado. Su penetración es especialmente elevada en el canal de particulares, donde ya rozan el 20% de las ventas: entre enero y julio, algo más de 65.000 de los 327.457 turismos y todoterrenos adquiridos por hogares españoles correspondieron a marcas del gigante asiático.
El avance se concentra sobre todo en BYD, MG, Ebro, Omoda y Jaecoo, que han logrado superar entre los particulares a fabricantes históricos como Peugeot, Nissan, Audi, Citroën, Mercedes-Benz, Ford, Opel o Volvo. BYD acumulaba hasta julio 15.037 ventas en este canal; MG, 14.906; Ebro, 10.546; Omoda, 10.342; y Jaecoo, 5.539. El salto no se explica solo por el precio: estas marcas compiten cada vez más con una combinación de tecnología, electrificación, conectividad, equipamiento y costes competitivos, apoyada en políticas comerciales agresivas y una rápida expansión de sus redes.
Faconauto considera difícil poner techo a su crecimiento. La patronal de los concesionarios recuerda que JPMorgan sitúa a los fabricantes chinos en torno al 20% del mercado de Europa Occidental en 2028. Más de 600 concesionarios españoles comercializan ya marcas de origen chino y, para la organización, la llegada de estas enseñas está suponiendo sobre todo una oportunidad para la distribución. “Para una red lo importante no es el origen de la marca, sino que haya detrás un proyecto sólido, rentable y con vocación de permanencia”, sostienen.
De Galicia a Jaén
El desembarco chino ha entrado ya en una segunda fase: después de ganar cuota de mercado, varias compañías han empezado a apostar también por producir en España. El objetivo es que el país deje de ser únicamente un gran comprador y se convierta en una plataforma industrial desde la que abastecer al mercado europeo.
Los proyectos se han multiplicado. Ebro produce en Barcelona mediante su alianza con Chery en la antigua planta de Nissan; Leapmotor prevé fabricar en instalaciones de Stellantis en Galicia, Zaragoza y Madrid; SAIC, propietario de MG, ha anunciado una planta de ensamblaje en Ferrol y otra vinculada a componentes en Galicia; BAIC participa en la recuperación de Santana, en Linares; y el acuerdo entre Ford y Geely permitirá fabricar vehículos de ambas compañías en Almussafes (Valencia).

Faconauto interpreta este movimiento como una oportunidad industrial más que como un riesgo de dependencia. Su objetivo es que las marcas chinas no se limiten a vender coches, sino que fabriquen o ensamblen en España, trabajen con proveedores locales y generen empleo e inversión. La ambición pasa además por avanzar desde el simple ensamblaje hacia una cadena de valor más completa, con fabricación de componentes, ingeniería y mayor contenido industrial nacional.
Segundo fabricante europeo de automóviles
En paralelo, los proyectos de baterías de CATL junto a Stellantis en Figueruelas, Gotion en Valladolid, Hithium en Navarra o Envision en Navalmoral de la Mata (Cáceres) apuntan a construir un ecosistema capaz de cubrir buena parte de la cadena eléctrica. España cuenta con bazas importantes para captar estas inversiones: es el segundo fabricante europeo de automóviles, dispone de una amplia red de proveedores especializados, experiencia industrial y una infraestructura logística orientada a la exportación. A ello se suman el peso creciente de las energías renovables y el apoyo público a través del Plan España Auto 2030.
"España cuenta con una industria de proveedores muy competitiva, con una elevada capacidad tecnológica, presencia internacional y amplia experiencia trabajando con todos los fabricantes de vehículos a nivel mundial. Los fabricantes de componentes son proveedores globales y llevan décadas instalados en China y, por tanto, trabajando y suministrando a fabricantes chinos. La implantación productiva de nuevos fabricantes en España debería ir acompañada de una apuesta progresiva por el desarrollo de una cadena de suministro local. Esto permitiría no solo reducir dependencias, sino también generar mayor valor añadido, empleo cualificado e inversión en nuestro país", defienden desde Sernauto, la patronal española de los proveedores de automoción.
La implantación productiva puede ayudar también a reforzar la confianza del consumidor. Faconauto recuerda que “una cosa es importar un vehículo y otra muy distinta es invertir, producir y generar empleo en España”, pero advierte de que el arraigo no depende solo de las fábricas. Las nuevas marcas necesitan redes de distribución y posventa, recambios, garantías, formación técnica, herramientas de diagnóstico y capacidad de reparación durante toda la vida útil del vehículo.
La ofensiva china está elevando al mismo tiempo la presión sobre las marcas tradicionales. Faconauto admite que la competencia se ha intensificado en producto, precio y tecnología, aunque por ahora no ha deteriorado la rentabilidad media de los concesionarios: alcanzó el 1,30% en el primer trimestre de 2026, frente al 1,19% de un año antes, mientras el porcentaje de establecimientos en pérdidas bajó del 32,7% al 27,9%.
La patronal reclama, eso sí, “las mismas reglas de juego para todos: claras, justas y equilibradas”. Eso implica proyectos a largo plazo, inversión, empleo, colaboración con proveedores y redes de distribución y posventa capaces de responder ante el cliente. "Es razonable que Europa exija reciprocidad. Queremos inversión, colaboración y apertura, pero en condiciones equilibradas, que garanticen transferencia de valor, generación de empleo industrial y fortalecimiento de nuestra cadena de suministro y de nuestra capacidad tecnológica", añaden desde Sernauto.
Suscríbete para seguir leyendo
Fuente: El Periódico
- Multado con 200 euros por llegar al semáforo a la velocidad adecuada, frenar, pero no fijarse en la nueva S-991c: la Guardia civil extrema la vigilancia
- Hasta cuatro estafados en Asturias por venta de vehículos: un grupo de bilbaínos se lleva los coches, pero no hace efectivas las transferencias y falsifica los papeles para revenderlos
- Multado con 200 euros pese a circular a la velocidad correcta en carretera pero llevar la ventanilla abierta: la Guardia civil extrema la vigilancia
- La DGT explica porqué los conductores nacidos entre 1956 y 1961 no van a poder renovar el permiso de conducir a partir en 2027: se endurece la norma
- Mañana se esperan colas kilométricas en Lidl para conseguir el secador de pelo iónico más potente y barato del mercado: genera un flujo de aire más fuerte que los secadores de pelo convencionales
- El pueblo de Oviedo que exige el traslado de la parada del bus al Instituto, que está a 1,6 kilómetros de las casas: 'Luego se habla de conciliación
- Mañana se esperan colas kilométricas en Lidl para el juego de lámparas de pie de luz cálida más baratas del mercado: luz ambiental adicional con selección de color
- Mañana se esperan colas kilométricas en Lidl para conseguir la aspiradora sin bolsa más potente y barata del mercado: garantiza una limpieza profunda del polvo